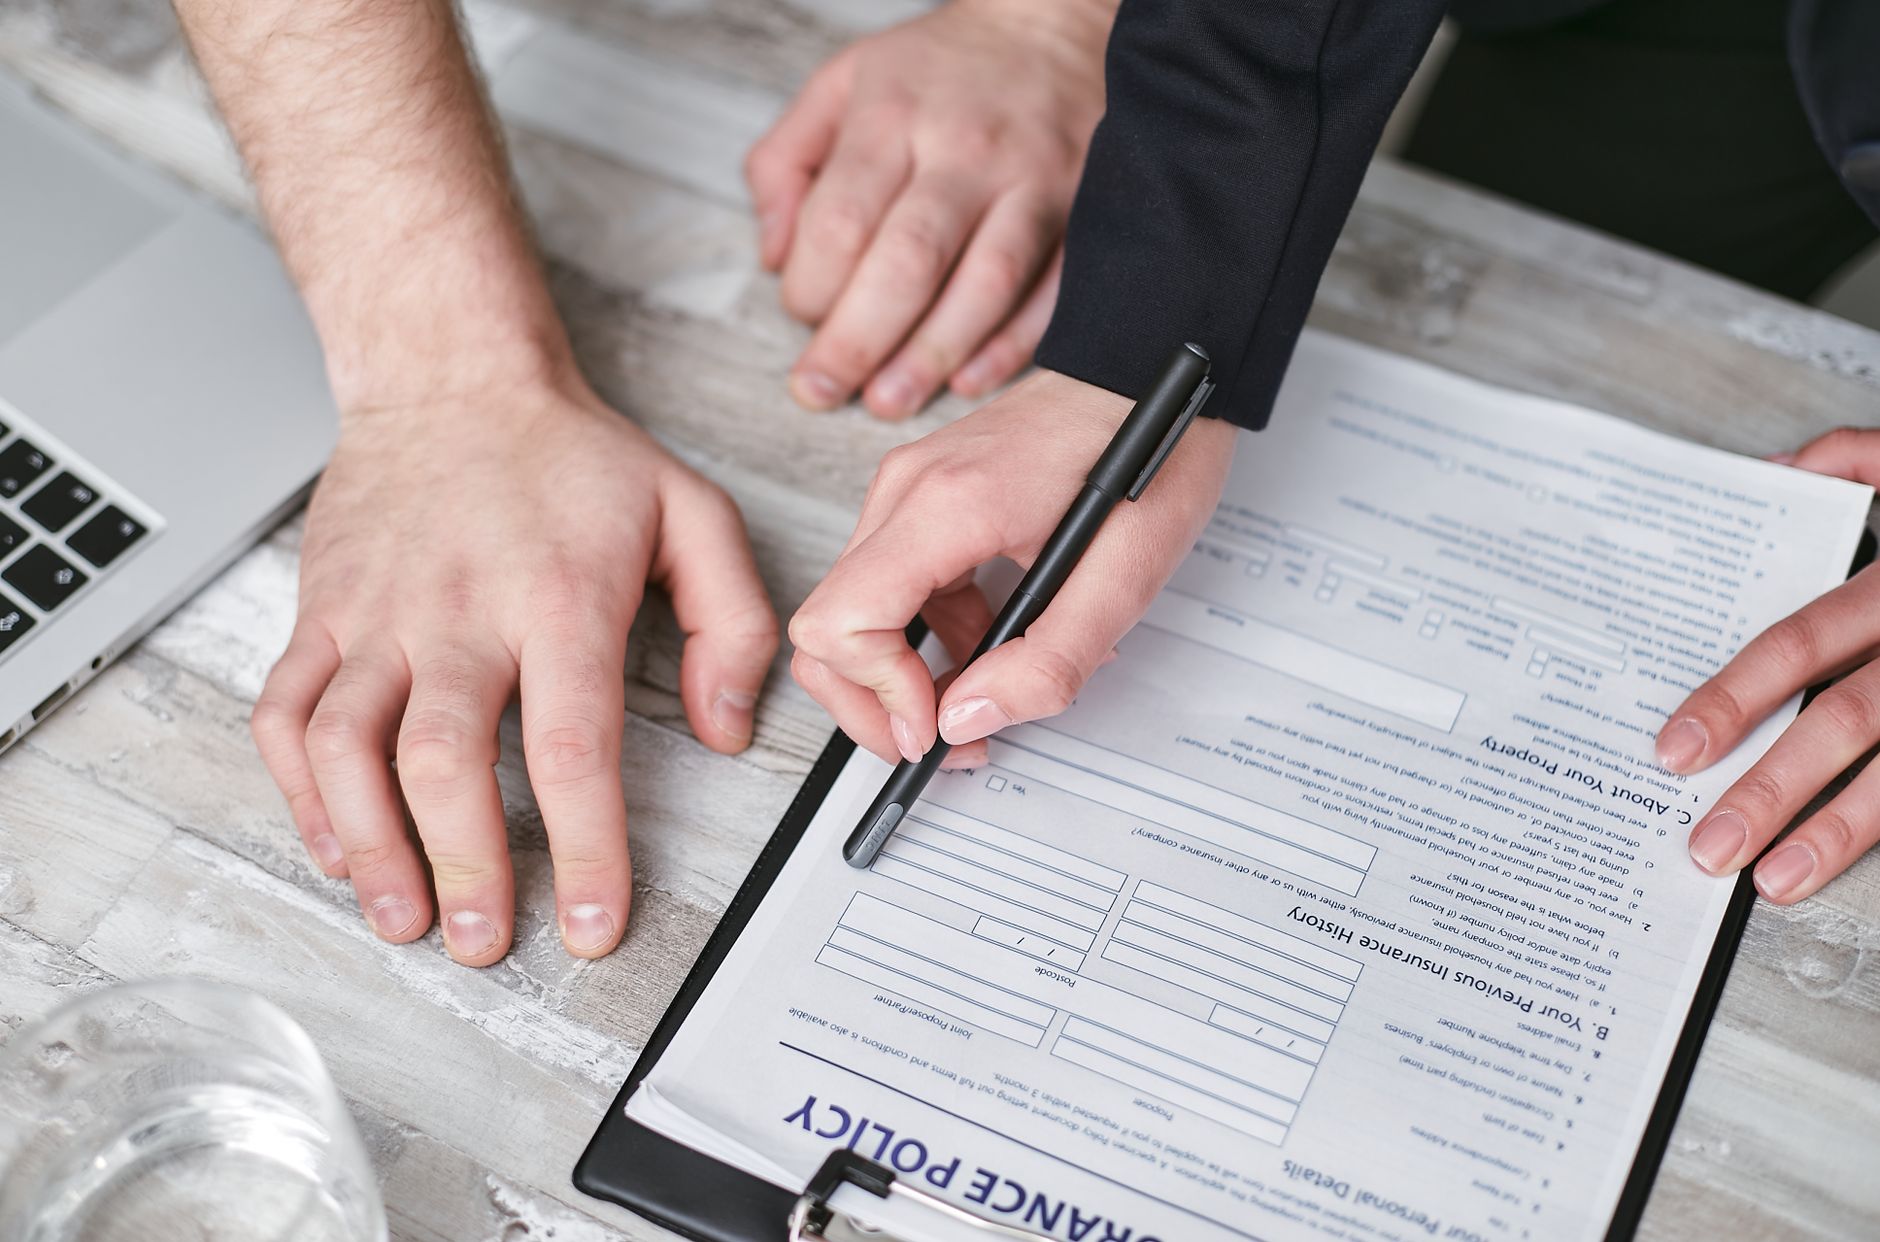
Auto entrepreneur responsabilité civile professionnelle : la réponse pratique est simple, elle dépend de votre activité, de vos clients et des risques que vous faites courir à des tiers. Dans certains métiers, cette assurance est obligatoire ; dans d’autres, elle reste facultative mais fortement utile dès qu’une erreur, un retard ou un dommage peut coûter cher. Avant de chercher un contrat, il faut surtout comprendre ce que couvre la responsabilité civile professionnelle, dans quels cas elle s’impose et comment choisir une protection cohérente avec votre façon de travailler.
Le sujet est souvent traité trop vite, comme s’il s’agissait d’une formalité administrative. En réalité, la question touche à la solidité de votre activité. Une micro-entreprise peut paraître légère sur le plan juridique, mais elle reste exposée aux conséquences d’un acte professionnel mal exécuté, d’un objet détérioré chez un client ou d’une erreur de conseil. Pour éviter les mauvaises surprises, mieux vaut partir du fonctionnement concret de la RC Pro et non d’une idée générale de l’assurance professionnelle.
Pour approfondir ce point, consultez Multirisque professionnelle.
Responsabilité civile professionnelle : ce que couvre réellement la RC Pro
La responsabilité civile professionnelle sert à prendre en charge les conséquences financières de dommages causés à un tiers dans le cadre de votre activité. Le mot-clé ici est tiers : il peut s’agir d’un client, d’un fournisseur, d’un visiteur, parfois d’un prestataire, selon le contexte. La RC Pro intervient lorsque votre activité est à l’origine d’un préjudice matériel, immatériel ou corporel, dans les limites prévues par le contrat.
Concrètement, cela peut concerner une prestation livrée avec une erreur, un matériel abîmé pendant une intervention, un document transmis avec une faute qui entraîne un coût pour le client, ou encore un incident survenu pendant une mission chez un tiers. L’assurance ne remplace pas votre vigilance, mais elle limite l’impact financier d’un sinistre.
Ce sujet est complété par Peut-on bénéficier du statut d'auto-entrepreneur quand on est étudiant étranger.
Il faut distinguer cette garantie de l’assurance des biens. La RC Pro vise les dommages causés à autrui. Si vous voulez aussi protéger votre ordinateur, votre stock, votre local ou d’autres éléments d’exploitation, il faut vérifier si le contrat les inclut ou si une autre couverture est nécessaire. Beaucoup d’auto-entrepreneurs confondent ces deux sujets, alors qu’ils répondent à des besoins différents.
Pour une définition pratique et une présentation des cas où l’assurance peut être requise, la fiche officielle du service public est une base utile : https://entreprendre.service-public.gouv.fr/vosdroits/F23667.
Auto entrepreneur responsabilité civile professionnelle : obligatoire ou non ?
La bonne réponse n’est pas universelle. La RC Pro n’est pas obligatoire pour toutes les micro-entreprises. En revanche, elle devient obligatoire pour certaines activités réglementées ou exposées à des risques particuliers. C’est le point clé à vérifier avant même d’ouvrir un devis. Selon votre métier, l’exigence peut venir de la loi, d’un client, d’un donneur d’ordre ou d’un contrat de mission.
Dans les activités de conseil, d’accompagnement, de création, de service ou de prestation intellectuelle, l’obligation n’est pas automatique. Pourtant, l’exposition au risque existe bel et bien. Une erreur de paramétrage, un livrable incomplet, une mauvaise recommandation ou un oubli dans une prestation peuvent provoquer un litige et une demande d’indemnisation. Dans ce type d’activité, la RC Pro n’est pas toujours imposée, mais elle est souvent un filet de sécurité raisonnable.
Pour d’autres métiers, la règle change. Si votre activité entre dans un cadre réglementé, la souscription d’une assurance adaptée peut devenir une condition d’exercice. Il ne faut donc pas supposer que le statut d’auto-entrepreneur suffit à alléger les obligations. Le statut simplifie certaines démarches, mais il ne supprime pas les responsabilités liées à l’activité exercée.
Le réflexe utile consiste à vérifier trois points avant de signer un contrat : votre activité exacte, les obligations de votre profession, et les exigences de vos clients. C’est souvent là que se joue la différence entre une assurance « de principe » et une couverture vraiment utile.
Pourquoi une micro-entreprise a intérêt à se protéger tôt
Beaucoup d’auto-entrepreneurs repoussent la question au moment où un client la demande. C’est une erreur fréquente. Le besoin de couverture apparaît souvent avant le premier incident, pas après. Dès qu’une prestation a un effet sur l’activité d’un tiers, l’absence d’assurance peut se traduire par une dépense difficile à absorber.
Le premier enjeu est financier. Une petite structure dispose rarement de marges de manœuvre importantes. Une réclamation, même limitée, peut déséquilibrer une activité qui démarre. Le second enjeu est commercial. Certains clients demandent une attestation d’assurance avant de lancer une mission. Sans document clair, vous pouvez perdre un marché simplement parce que votre dossier paraît incomplet.
Le troisième enjeu est relationnel. Quand un incident se produit, une couverture bien choisie facilite le traitement du dossier. Elle permet de répondre plus vite, avec une base contractuelle lisible. Cela évite d’improviser sous pression et de gérer seul une situation conflictuelle.
Il faut aussi regarder le type d’activité. Un professionnel qui reçoit du public, intervient chez des clients ou manipule du matériel appartenant à autrui n’est pas exposé de la même manière qu’un consultant qui travaille à distance. Même sans obligation légale, la RC Pro prend alors une valeur concrète. Elle ne sert pas à rassurer vaguement, mais à encadrer des situations de travail très précises.
Comment choisir une RC Pro adaptée à son activité
Choisir une assurance professionnelle ne se résume pas au prix annuel. Le bon contrat est celui qui correspond à votre activité réelle, pas à une version théorique de votre métier. Vous devez partir de vos gestes professionnels, des lieux où vous intervenez, des objets que vous utilisez et des personnes avec lesquelles vous êtes en contact.
Vérifier le périmètre d’activité
La première vérification porte sur la description de votre activité. Un contrat trop large peut coûter plus cher qu’il ne devrait ; un contrat trop étroit peut refuser d’intervenir au mauvais moment. Il faut donc déclarer ce que vous faites réellement, sans oublier les activités complémentaires qui occupent une place régulière dans votre chiffre d’affaires.
Lire les exclusions avec attention
Les exclusions sont souvent plus importantes que les promesses commerciales. Certaines polices ne couvrent pas tous les types de dommages, certains contextes d’intervention ou certaines catégories de prestations. Si vous travaillez au domicile de vos clients, sur leurs installations ou avec leur matériel, il faut vérifier que ces situations sont bien prévues. Un contrat lisible doit indiquer clairement ce qui est couvert et ce qui ne l’est pas.
Contrôler les plafonds et franchises
Le plafond d’indemnisation donne une idée de la capacité du contrat à absorber un sinistre important. La franchise, elle, représente la part qui reste à votre charge. Un tarif attractif peut cacher un plafond faible ou une franchise élevée. Ce point mérite une lecture attentive, car le bon arbitrage dépend de votre niveau de risque et de votre capacité à supporter une perte.
Si vous comparez plusieurs offres, posez-vous des questions simples : le contrat couvre-t-il les dommages causés pendant mes prestations habituelles ? Les interventions chez les clients sont-elles incluses ? Les dommages aux biens confiés sont-ils prévus ? Une attestation peut-elle être fournie rapidement ? Ces questions pratiques évitent de choisir une assurance uniquement sur la base d’un prix d’appel.
Quel budget prévoir et comment éviter les pièges
Le coût d’une RC Pro varie selon plusieurs critères : nature du métier, niveau de risque, chiffre d’affaires, options ajoutées, montant des garanties et présence ou non de franchises. Un auto-entrepreneur en prestation intellectuelle n’aura pas le même niveau d’exposition qu’un professionnel qui se déplace souvent avec du matériel ou qui travaille au contact d’installations sensibles.
Plutôt que de chercher le tarif le plus bas, il faut chercher un contrat cohérent avec vos besoins. Une cotisation plus élevée peut se justifier si elle apporte un meilleur périmètre de couverture, des exclusions plus limitées ou une attestation délivrée facilement. L’objectif n’est pas de sur-assurer l’activité, mais d’éviter les angles morts.
Un piège classique consiste à souscrire trop vite, sans relire la déclaration d’activité. Un autre consiste à supposer qu’une assurance personnelle ou une assurance liée au matériel professionnel suffit. Ce n’est pas le même sujet. La RC Pro répond à la responsabilité vis-à-vis des tiers. Si vous vous trompez de niveau de protection, vous risquez de découvrir le manque au pire moment, c’est-à-dire au cours d’un litige.
Autre point de vigilance : la mise à jour du contrat. Quand l’activité évolue, la couverture doit suivre. Un auto-entrepreneur qui ajoute une nouvelle prestation, change son mode d’intervention ou commence à travailler avec de nouveaux clients doit vérifier que son assurance reste adaptée. Un contrat correct au lancement peut devenir insuffisant quelques mois plus tard.
Les bons réflexes avant de signer
Avant de valider une RC Pro, il est utile de suivre une logique très simple. D’abord, identifier si votre activité la rend obligatoire ou si elle est surtout recommandée. Ensuite, définir vos risques réels : travail en ligne, visite chez le client, manipulation de biens, conseil, livraison, intervention technique. Puis, comparer les contrats sur leur périmètre, leurs exclusions et leurs plafonds.
Demandez systématiquement une attestation si un client la réclame. Vérifiez qu’elle correspond à votre activité exacte. Relisez les conditions générales au moins sur les points sensibles : types de dommages couverts, zones géographiques, activités annexes, franchise, délai de déclaration en cas d’incident. Si le contrat mentionne une activité trop vague, demandez une reformulation précise avant de signer.
Il est aussi utile d’anticiper votre croissance. Beaucoup d’auto-entrepreneurs démarrent avec une activité simple, puis élargissent leur offre. Le bon contrat est celui qui permet d’accompagner cette évolution sans repartir de zéro à chaque changement. Une assurance professionnelle bien choisie doit rester lisible, adaptable et suffisamment claire pour être utilisée sans hésitation au moment où un client vous demande des preuves.
Le bon réflexe n’est donc pas de se demander si la RC Pro est « utile en général », mais de vérifier si elle protège vos gestes professionnels réels. Pour un auto-entrepreneur, la bonne assurance est celle qui correspond à l’activité concrète, aux engagements pris envers les clients et au niveau de risque que l’on accepte de porter soi-même. C’est à cette condition qu’elle devient un outil de travail, et non une simple ligne de dépense.
Si vous devez retenir une seule idée, c’est celle-ci : le statut d’auto-entrepreneur ne suffit pas à effacer la responsabilité liée à l’activité. La RC Pro sert précisément à gérer ce décalage entre une structure légère et des risques bien réels. Elle mérite donc d’être choisie tôt, avec méthode, et en fonction de votre métier exact.

ContigoSF suit les sujets business, finance, assurance et internet qui changent les decisions professionnelles.