Le receivables performance management désigne le pilotage organisé du poste clients : mesurer, prévoir et accélérer l'encaissement des factures pour convertir un chiffre d'affaires facturé en trésorerie réellement disponible. Quatre briques le composent :
- des indicateurs suivis régulièrement, du DSO au taux de créances échues ;
- une politique de crédit client écrite, avec plafonds et conditions de règlement ;
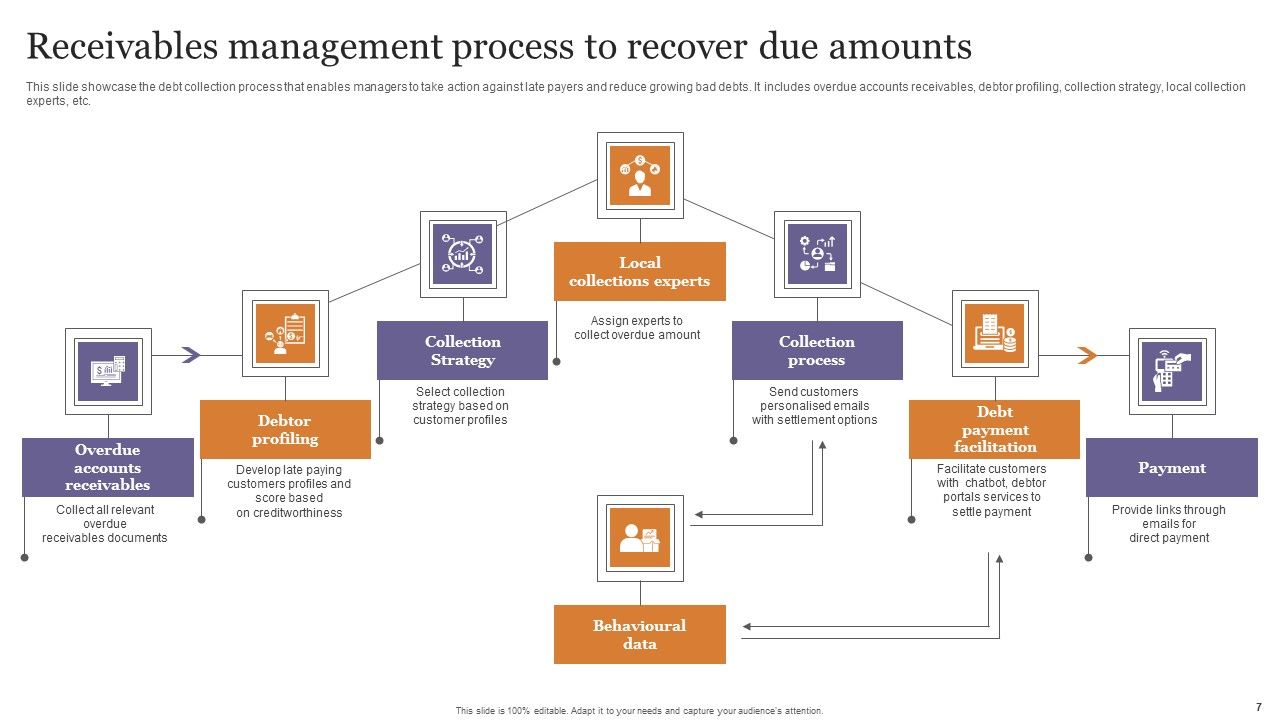
- un processus de relance gradué, avec responsables et délais précis ;
- un reporting partagé par la finance, le commercial et la direction.
Piloter les créances plutôt que courir après les impayés
Beaucoup d'entreprises confondent la gestion du poste clients avec la chasse aux retards de paiement. La nuance est pourtant structurante. Le recouvrement intervient quand le problème est déjà installé, alors que le pilotage commence au moment où l'on accorde un délai à un acheteur. Le receivables performance management couvre donc toute la chaîne, de la commande à l'analyse des causes d'un retard.
Cette approche oblige à relier trois fonctions qui travaillent souvent séparément. Le commercial négocie les conditions de règlement, la finance émet et surveille les factures, la direction arbitre lorsqu'un client important dérape. Sans cadre commun, chacun optimise son propre indicateur : le vendeur signe, le comptable relance, et le coût réel du crédit accordé n'apparaît nulle part. Un dispositif de pilotage remet ces acteurs autour d'une même donnée, la balance âgée, actualisée à intervalle régulier.
La qualité des chiffres conditionne tout le reste. Quand les encaissements sont mal rapprochés, le poste clients raconte une histoire fausse et l'on ne sait plus si un retard vient d'un acheteur ou d'une écriture oubliée. Savoir Comprendre les écarts entre relevé bancaire et écritures comptables fait partie des prérequis, car aucun indicateur ne résiste longtemps à un rapprochement approximatif.
Les indicateurs qui révèlent la performance réelle du poste clients
Un tableau de bord de créances n'a pas besoin d'être exhaustif. Cinq à sept mesures suffisent, à condition de les suivre dans la durée et de les décliner par segment de clientèle. Une moyenne globale masque presque toujours deux réalités opposées : un noyau de clients ponctuels et une poignée de comptes qui tirent tout le délai vers le haut.
| Indicateur | Ce qu'il éclaire | Rythme de suivi |
|---|---|---|
| DSO (délai moyen de règlement) | Temps écoulé entre la facturation et l'encaissement | Mensuel |
| Balance âgée | Répartition des encours par tranche de retard | Hebdomadaire |
| Taux de créances échues | Part du poste clients déjà hors délai | Mensuel |
| Taux d'encaissement à échéance | Capacité à rentrer l'argent sans escalade | Mensuel |
| Coût du recouvrement | Dépense engagée pour chaque euro récupéré | Trimestriel |
| Concentration client | Poids des principaux comptes dans l'encours | Trimestriel |
Le DSO, en particulier, mérite d'être lu avec prudence. Une société qui facture beaucoup en fin de trimestre affiche mécaniquement un délai plus court, sans que ses acheteurs aient changé de comportement. Mieux vaut suivre un DSO pondéré par le volume et le croiser avec la balance âgée : une valeur stable peut cacher une dégradation concentrée sur les seules grosses factures.
Pourquoi le poste clients pèse plus lourd que les autres leviers de trésorerie
Toute créance impayée correspond à un financement accordé gratuitement à un client. Une entreprise qui règle ses fournisseurs à trente jours et encaisse à soixante avance donc un mois de charges sur ses propres ressources. Aucune économie de coûts internes ne produit un effet aussi rapide qu'une réduction du délai d'encaissement, parce que chaque jour gagné libère du cash sans passer par le compte de résultat.
Les habitudes de paiement évoluent aussi du côté des acheteurs. Le Buy now pay later B2B se développe dans les achats professionnels et modifie la manière dont certains clients envisagent leurs échéances. Une entreprise qui vend à des professionnels doit anticiper cette attente, tout en encadrant le risque supplémentaire que ce type de paiement introduit dans son propre cycle de facturation.
D'autres mécanismes jouent sur le même terrain, à commencer par l'avance de caisse de carte de débit, qui déplace la date de prélèvement sans toucher au montant dû. Ces outils ne remplacent pas une politique de recouvrement, mais ils donnent de l'air à court terme quand la trésorerie se tend avant une rentrée importante.
Les arbitrages qui accélèrent l'encaissement sans abimer la relation commerciale
Le risque, quand on durcit les relances, est de perdre un client rentable pour quelques jours de retard. La réponse ne tient pas dans un ton plus ferme, mais dans une segmentation fine et dans des règles connues à l'avance.
- Définir un plafond d'encours par client et le réviser selon l'historique de paiement.
- Faire accepter les conditions de règlement avant la première commande, jamais après.
- Facturer au bon moment, dès la livraison ou la prestation, sans attendre la clôture du mois.
- Programmer des rappels automatiques quelques jours après l'échéance, puis à quinze jours.
- Réserver l'appel du commercial et l'escalade aux comptes qui franchissent un seuil défini.
L'automatisation des rappels écrits change rarement la relation commerciale, car le client reçoit un message neutre et prévisible. L'appel du dirigeant ou du commercial, en revanche, doit rester un événement. Mélanger les deux niveaux revient à utiliser la relation pour régler un problème de processus.
Cas particuliers : forte croissance, saisonnalité, grands comptes
Une PME en croissance rapide subit un effet contre-intuitif : plus elle vend, plus sa trésorerie se creuse, parce que les charges sont payées avant les encaissements. Le poste clients devient alors un poste de financement à part entière. Anticiper les besoins passe souvent par un travail plus large sur la structure financière, dans l'esprit de ce que propose Optimiser sa fiscalité quand on dirige une petite entreprise, où l'ordre des décisions compte autant que le montant des économies espérées.
Les activités saisonnières connaissent un creux d'encaissement prévisible chaque année. Deux réponses coexistent : négocier des acomptes à la commande, ou recourir à un financement externe. Une Simulation rachat de crédit permet par exemple de mesurer l'effet d'un regroupement de mensualités sur la trésorerie disponible, avant de s'engager durablement.
Les grands comptes constituent un cas à part. Leurs délais sont souvent imposés par leur propre circuit de validation, et non par une intention de nuire. Le levier utile n'est pas la relance, mais la qualité de la facture : un bon de commande absent ou une référence erronée suffisent à bloquer un règlement pendant plusieurs semaines.
Les erreurs qui font échouer un dispositif de suivi des créances
La première erreur consiste à traiter les relances comme une tâche administrative secondaire, confiée à une personne qui n'a aucun pouvoir d'arbitrage. Le sujet remonte alors trop tard, quand le client a déjà pris l'habitude de payer en retard.
La deuxième consiste à mesurer sans agir. Produire un tableau de bord mensuel que personne ne commente revient à entretenir une illusion de contrôle. Chaque indicateur doit être associé à une décision : renégocier un plafond, suspendre une livraison, appeler un acheteur précis.
La troisième touche à la contrepartie. Accorder un délai supplémentaire sans rien obtenir en échange, ni échéancier signé, ni intérêt de retard, revient à récompenser le mauvais payeur et à décourager celui qui règle à l'heure.
La quatrième erreur est plus insidieuse : confondre chiffre d'affaires et encaissement. Une facture émise n'est pas une rentrée d'argent, et un carnet de commandes bien rempli peut masquer un manque de liquidités. Le pilotage des créances sert précisément à maintenir cet écart sous surveillance.
Le receivables performance management se limite-t-il aux impayés ?
Non. Les impayés ne représentent que la partie visible du sujet. Le pilotage commence dès la fixation des conditions de règlement et se poursuit par l'analyse des causes de retard. Une entreprise peut n'avoir presque aucun litige et afficher une performance médiocre si ses délais moyens restent longs et ses rappels tardifs.
Quel délai moyen de règlement viser dans une petite entreprise ?
Il n'existe pas de cible universelle, car le secteur et la taille des acheteurs pèsent lourd. Le repère utile est relatif : comparer son DSO à celui de son marché, puis progresser par étapes plutôt qu'en une seule refonte. Gagner cinq jours sur un encours important produit souvent plus d'effet qu'un chantier complet mal appliqué.
Faut-il automatiser les rappels clients dès la première facture ?
Oui pour les rappels écrits, qui gagnent à être systématiques et prévisibles. Le premier message peut rester courtois et purement informatif. L'automatisation devient en revanche contre-productive si elle remplace le contact humain sur les comptes stratégiques ou sur les litiges, où une conversation vaut mieux qu'une séquence de courriels.
Comment vérifier qu'un dispositif de gestion des créances est rentable ?
Le calcul tient en trois éléments : le montant encaissé plus tôt, le coût des outils et du temps passé, puis le risque évité. Réduire le DSO de dix jours sur un encours d'un million d'euros libère environ 27 000 euros de trésorerie, ce qui dépasse souvent le coût annuel du dispositif. Encore faut-il mesurer la situation de départ, sinon la comparaison reste impossible.

ContigoSF suit les sujets business, finance, assurance et internet qui changent les decisions professionnelles.